


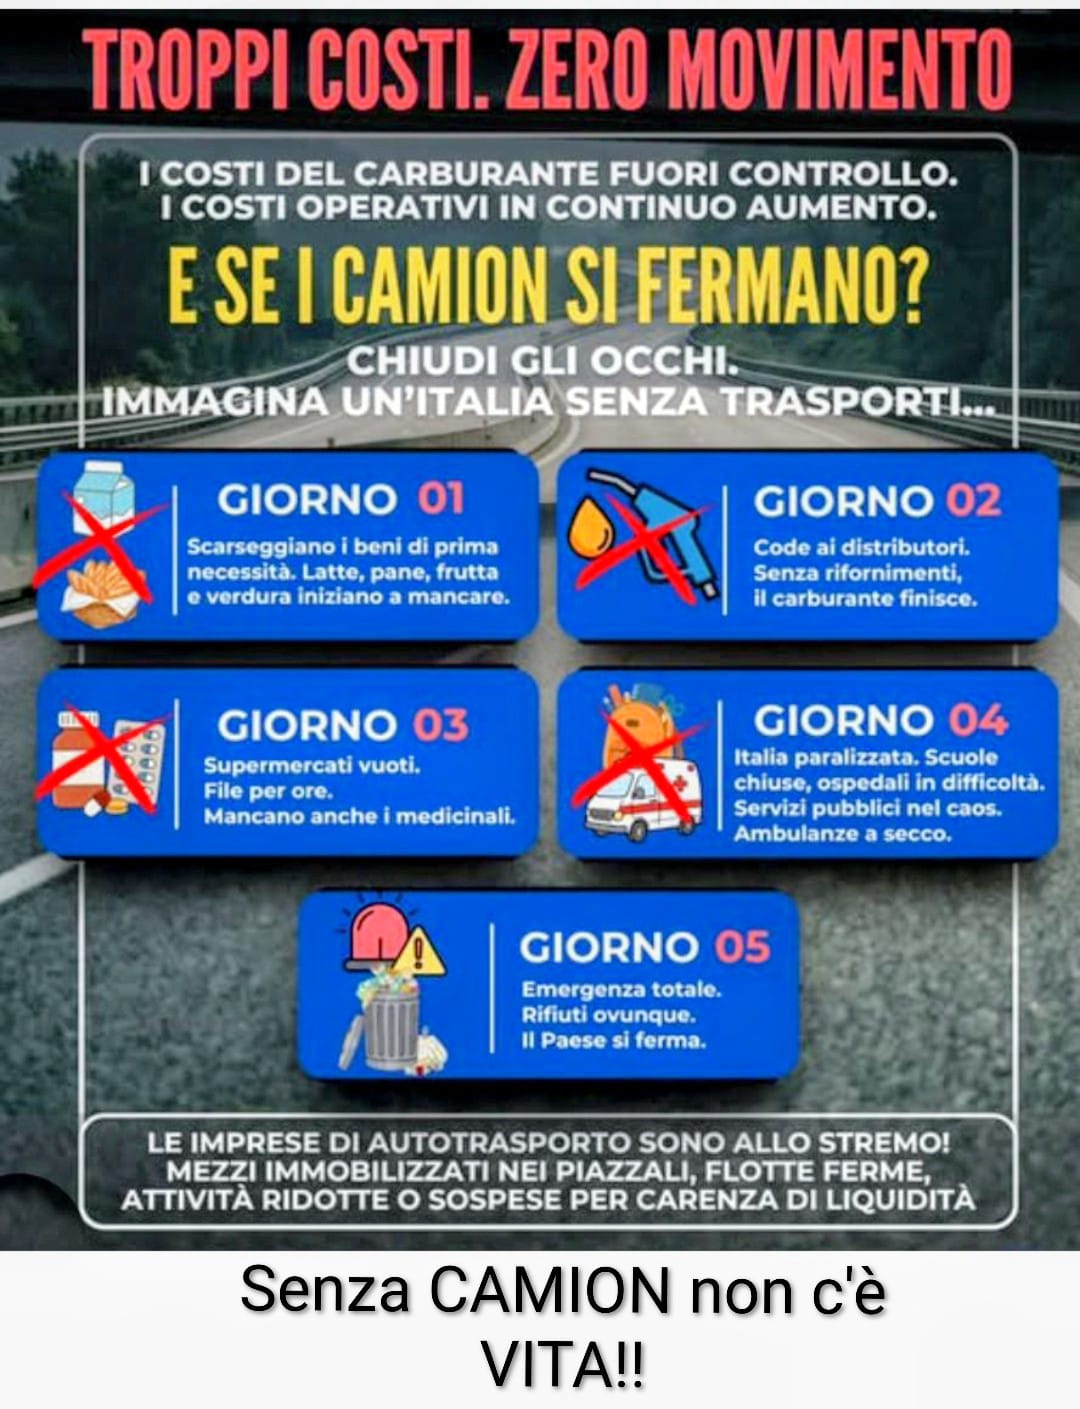

Il settore italiano dell’autotrasporto si trova da tempo a “navigare a vista”, attraversando una fase di profonda crisi e trasformazione.
Negli ultimi dieci anni, i dati forniti da Unioncamere, dall’Albo Nazionale degli Autotrasportatori e dalle principali associazioni di categoria delineano un quadro drammatico: il numero di imprese attive è diminuito di oltre il 20-25%, passando da circa 101.000 realtà a un intervallo compreso tra 67.000 e 80.000, con una significativa riduzione delle aziende individuali, i cosiddetti “padroncini”, calati di circa il 40%. Parallelamente, si assiste a una crescita delle società di capitali e a una polarizzazione del mercato verso grandi operatori e flotte numerose, capaci di integrare risorse e competenze attraverso fusioni e aggregazioni.

Questa contrazione non è omogenea sul territorio nazionale: regioni come Valle d’Aosta, Marche, Lazio, Friuli-Venezia Giulia e Sardegna mostrano le maggiori perdite, con picchi negativi in province quali Imperia, Roma e Ancona.
Tale declino è riconducibile a una molteplicità di cause strutturali ed economiche che mettono in difficoltà soprattutto le micro-imprese, privandole della capacità di resistere alle pressioni di un mercato sempre più competitivo e complesso.
Uno dei fattori principali è la gestione del cash flow.
Gli autotrasportatori devono sostenere spese immediate per carburante, pedaggi e manutenzioni, mentre i pagamenti da parte dei committenti arrivano spesso dopo mesi.
Questa temporanea ma letale discrepanza finanziaria si traduce in una crisi di liquidità che spazza via molte piccole imprese, incapaci di fronteggiare costi correnti senza adeguate riserve.
Il gasolio, che rappresenta un quarto-trentesimo dei costi operativi, è soggetto a forti oscillazioni di prezzo, con punte oltre i 2,20 euro al litro, aggravando ulteriormente la situazione. Le tariffe però faticano a essere aggiornate con la stessa rapidità, soprattutto per i piccoli vettori privi di forza contrattuale.
C’è poi la questione della carenza di autisti qualificati: un’età media superiore ai 50 anni e l’alto costo per ottenere patenti speciali e certificazioni (CQC, ADR) rendono difficile sostituire chi lascia la professione.
Senza nuovi ingressi, molte aziende sono costrette a ridurre l’attività o a interromperla. Inoltre, l’aumento generale dei costi – dai pedaggi alle assicurazioni fino ai salari – contribuisce a comprimere i margini già esigui delle piccole imprese.
La concorrenza straniera, soprattutto da Est Europa, impone una pressione ulteriore, offrendo servizi a costi minori e complicando la tenuta delle aziende italiane, soprattutto lungo le direttrici alpine e nel Nord.
Infine, la transizione ecologica e digitale rappresenta una sfida inedita: gli investimenti necessari per rinnovare le flotte con veicoli a basso impatto ambientale e adottare nuove tecnologie sono spesso insostenibili per micro-imprese prive di solide basi finanziarie.

Le previsioni per il futuro non lasciano spazio a ottimismi. Si stima che oltre 15.000 imprese italiane di autotrasporto rischino la chiusura nei prossimi anni, ossia quasi un quarto del totale.
I “padroncini”, già duramente colpiti, sono quelli più vulnerabili, incapaci di sostenere ulteriori shock finanziari e di negoziare termini contrattuali più favorevoli.
Le regioni più frammentate dal punto di vista imprenditoriale e con criticità logistiche profonde, come il Friuli-Venezia Giulia, il Lazio e alcune zone meridionali e insulari, saranno particolarmente interessate da questa ondata di chiusure.
Il caro carburante e l’insufficienza degli strumenti di sostegno statali aggravano una situazione già critica. Le misure come crediti d’imposta e tagli alle accise risultano spesso inapplicabili per la maggioranza delle micro-imprese, lasciandole senza reali ammortizzatori sociali o economici.
La mancanza di un ricambio generazionale efficace e la compressione dei margini di guadagno a causa della forte concorrenza e della mancanza di contratti a lungo termine costringono molti soggetti a uscire dal mercato o a partecipare a processi di aggregazione per sopravvivere.
In conclusione, il comparto dell’autotrasporto italiano sembra destinato a una progressiva scomparsa delle micro-imprese tradizionali, sostituite da realtà più strutturate e integrate.

Questa evoluzione, seppur inevitabile, comporta rischi significativi per l’occupazione, la qualità del servizio e la competitività nazionale, richiedendo interventi mirati e coordinati per sostenere un settore fondamentale per l’economia italiana che ora deve affrontare una vera e propria tempesta generazionale e finanziaria.
Solo tramite politiche di supporto efficaci, investimenti mirati e una riforma strutturale del comparto sarà possibile invertire la rotta e garantire un futuro sostenibile all’autotrasporto nel nostro Paese.